Domain gemüseschüssel.de kaufen?
Wir ziehen mit dem Projekt
gemüseschüssel.de um.
Sind Sie am Kauf der Domain
gemüseschüssel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gemüseschüssel.de kaufen?
Mögt ihr diese Gemüsesorten: Kohlrabi, Wirsing, Grünkohl, Rosenkohl, Blumenkohl, Brokkoli?
Als KI habe ich keine persönlichen Vorlieben, aber diese Gemüsesorten sind bei vielen Menschen beliebt. Jeder hat jedoch unterschiedliche Geschmäcker und Vorlieben, daher kann es sein, dass nicht jeder alle diese Gemüsesorten mag. Es kommt also darauf an, individuelle Präferenzen zu berücksichtigen. **
Ist ein Salami-Käse-Toast mit Salat, Tomate und Gurke gesund oder ungesund?
Ein Salami-Käse-Toast mit Salat, Tomate und Gurke kann als relativ gesunde Mahlzeit betrachtet werden, solange er in Maßen genossen wird. Die Salatblätter, Tomaten und Gurken bieten wichtige Nährstoffe und Ballaststoffe, während der Salami-Käse-Toast eine Proteinquelle darstellt. Es ist jedoch wichtig, den Salz- und Fettgehalt der Salami und des Käses im Auge zu behalten und den Toast nicht zu oft zu konsumieren, um eine ausgewogene Ernährung aufrechtzuerhalten. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Sperli Salat-Tomate MatinaSperli Salat-Tomate Matina Produktnummer: 0693109762 Die Tomate Matina ist eine frühe, samenfeste Sorte für die Kultur im Freiland und geschützten Anbau. Durch ihren kräftigen Wuchs bei lockerer Belaubung ist sie auch für die Topf - und Kübelkultur gut geeignet. Die Früchte sind leuchtend rot, mittelgroß und sehr platzfest. Zudem neigen sie nicht zur Grünkragenausbildung. Ihr Geschmack ist außergewöhnlich fruchtig - süß. Von Juli bis Oktober kann die Ernte erfolgen. Pflanzzeit Vorkultur: Februar, März, April Standort: sonnig Erntezeit: Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 20°C - 25°C Pflanztiefe: 0,5 - 1 cm Wuchshöhe: 250 cm hoher Ertrag (F1): nein Botanischer Name: Solanum lycopersicum Winterhart: nein Inhalt reicht für ca. 10 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4143322,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sperli Salat-Tomate Agro F1Sperli Salat-Tomate Agro F1 Produktnummer: 0693109782 Die Tomate Agro ist eine mittelfrühe San - Marzano - Tomate. Ihre ovalen, bis zu 10 cm langen und ca. 90 g schweren Früchte eignen sich hervorragend zum Grillen, Kochen und Einlegen. Sie können im Zeitraum von Juli bis Oktober geerntet werden. Für noch höhere Erträge hat es sich bewährt, die Seitentriebe auszubrechen. Außerdem ist ein sonniger und windgeschützter Standort von Vorteil. Eine Kultur im Gewächshaus ist ebenfalls möglich. Pflanzzeit Vorkultur: Februar, März, April Standort: sonnig Erntezeit: Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 20°C - 25°C Pflanztiefe: 0,5 - 1 cm Wuchshöhe: 150 - 200 cm hoher Ertrag (F1): ja Botanischer Name: Solanum lycopersicum Winterhart: nein Inhalt reicht für ca. 7 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4143494,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sperli Salat-Tomate Goldene KöniginSperli Salat-Tomate Goldene Königin Produktnummer: 0693109609 Die Tomate Goldene Königin trägt ihren Sortennamen wegen ihrer attraktiven goldgelben Früchte, die intensiv und aromatisch schmecken. Im Durchmesser messen die sehr platzfesten Tomaten 6 bis 8 cm. Von Juli bis Oktober wachsen sie an den Pflanzen heran und können nach der Ernte vielseitig verwendet werden. Goldene Königin ist eine samenfeste Sorte, die sonnige und windgeschützte Standorte liebt, aber auch für das Gewächshaus geeignet ist. Wird sie regelmäßig mit Wasser und Dünger versorgt und werden die Seitentriebe immer ausgebrochen, wächst sie sehr ertragssicher. Pflanzzeit Vorkultur: Februar, März, April Standort: sonnig Erntezeit: Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 20°C - 25°C Pflanztiefe: 0,5 - 1 cm Wuchshöhe: 100 - 150 cm hoher Ertrag (F1): nein Botanischer Name: Solanum lycopersicum Winterhart: nein Inhalt reicht für ca. 35 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4144482,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter




-
Zucchini oder Gurke?
Das ist eine persönliche Vorliebe. Zucchini und Gurken sind beide Gemüsesorten, die in vielen Gerichten verwendet werden können. Die Entscheidung hängt von deinem Geschmack und den spezifischen Anforderungen des Gerichts ab. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
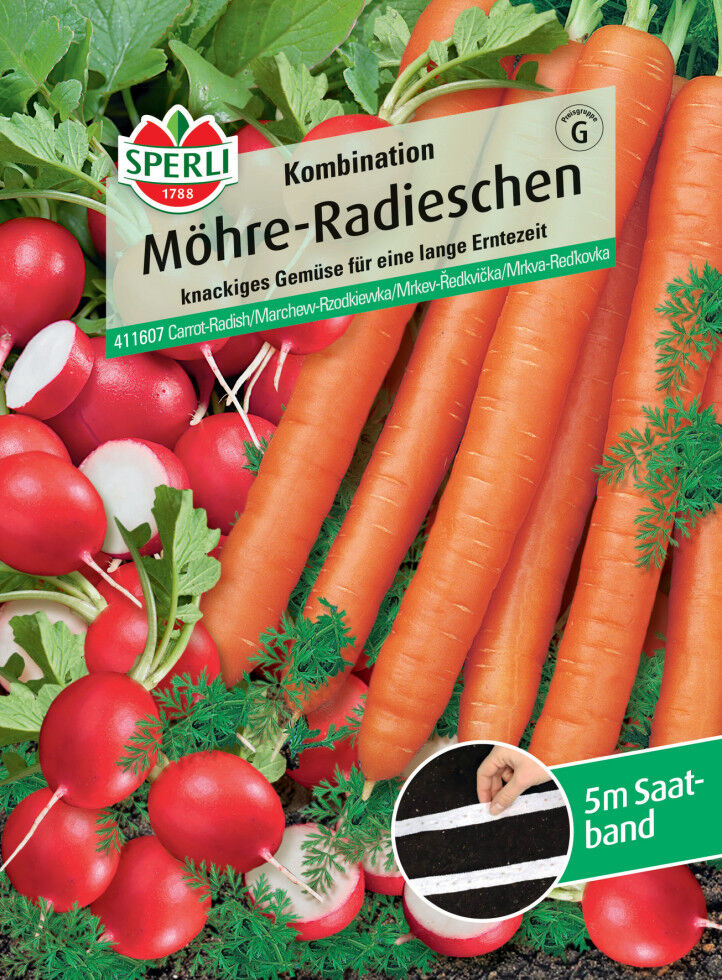
Sperli Möhre-Radieschen Kombination SaatbandSperli Möhre-Radieschen Kombination Saatband Produktnummer: 0693109754 Die Möhren - Radies - Kombination von SPERLI enthält die Möhre Lange rote stumpfe ohne Herz 2 und das Radieschen Sora. Lange rote stumpfe ohne Herz 2 ist eine spät reifende, schlanke, gut lagerfähige, zylinderförmige, fast herzlose Speisemöhre mit hohem Beta - Carotin - Gehalt. Bei Sora wiederum handelt es sich um eine sehr schnelle, sehr frühe Sorte mit typisch roter Färbung. Beide Sorten sind bestens geeignet für das Freiland, aber auch zum Treiben. Die Samen befinden sich auf einem praktischen Saatband, was die Aussaat zum Kinderspiel macht. Pflanzzeit Direktsamen: März, April, Mai, Juni Standort: halbschattig, sonnig Erntezeit: Juni, Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 14 - 21 Tage optimale Keimtemperatur: 16°C - 25°C Pflanztiefe: 1 - 2 cm hoher Ertrag (F1): nein Botanischer Name: Mischung Winterhart: nein Inhalt reicht für ca. 5 lfd. Meter Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4116073,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sperli Salat-Tomate MatinaSperli Salat-Tomate Matina Produktnummer: 0693109762 Die Tomate Matina ist eine frühe, samenfeste Sorte für die Kultur im Freiland und geschützten Anbau. Durch ihren kräftigen Wuchs bei lockerer Belaubung ist sie auch für die Topf - und Kübelkultur gut geeignet. Die Früchte sind leuchtend rot, mittelgroß und sehr platzfest. Zudem neigen sie nicht zur Grünkragenausbildung. Ihr Geschmack ist außergewöhnlich fruchtig - süß. Von Juli bis Oktober kann die Ernte erfolgen. Pflanzzeit Vorkultur: Februar, März, April Standort: sonnig Erntezeit: Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 20°C - 25°C Pflanztiefe: 0,5 - 1 cm Wuchshöhe: 250 cm hoher Ertrag (F1): nein Botanischer Name: Solanum lycopersicum Winterhart: nein Inhalt reicht für ca. 10 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4143322,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mögt ihr diese Gemüsesorten: Kohlrabi, Wirsing, Grünkohl, Rosenkohl, Blumenkohl, Brokkoli?
Als KI habe ich keine persönlichen Vorlieben, aber diese Gemüsesorten sind bei vielen Menschen beliebt. Jeder hat jedoch unterschiedliche Geschmäcker und Vorlieben, daher kann es sein, dass nicht jeder alle diese Gemüsesorten mag. Es kommt also darauf an, individuelle Präferenzen zu berücksichtigen. **
-
Ist ein Salami-Käse-Toast mit Salat, Tomate und Gurke gesund oder ungesund?
Ein Salami-Käse-Toast mit Salat, Tomate und Gurke kann als relativ gesunde Mahlzeit betrachtet werden, solange er in Maßen genossen wird. Die Salatblätter, Tomaten und Gurken bieten wichtige Nährstoffe und Ballaststoffe, während der Salami-Käse-Toast eine Proteinquelle darstellt. Es ist jedoch wichtig, den Salz- und Fettgehalt der Salami und des Käses im Auge zu behalten und den Toast nicht zu oft zu konsumieren, um eine ausgewogene Ernährung aufrechtzuerhalten. **
-
Zucchini oder Gurke?
Das ist eine persönliche Vorliebe. Zucchini und Gurken sind beide Gemüsesorten, die in vielen Gerichten verwendet werden können. Die Entscheidung hängt von deinem Geschmack und den spezifischen Anforderungen des Gerichts ab. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Steuerrecht
-
Sperli Salat-Tomate Agro F1Sperli Salat-Tomate Agro F1 Produktnummer: 0693109782 Die Tomate Agro ist eine mittelfrühe San - Marzano - Tomate. Ihre ovalen, bis zu 10 cm langen und ca. 90 g schweren Früchte eignen sich hervorragend zum Grillen, Kochen und Einlegen. Sie können im Zeitraum von Juli bis Oktober geerntet werden. Für noch höhere Erträge hat es sich bewährt, die Seitentriebe auszubrechen. Außerdem ist ein sonniger und windgeschützter Standort von Vorteil. Eine Kultur im Gewächshaus ist ebenfalls möglich. Pflanzzeit Vorkultur: Februar, März, April Standort: sonnig Erntezeit: Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 20°C - 25°C Pflanztiefe: 0,5 - 1 cm Wuchshöhe: 150 - 200 cm hoher Ertrag (F1): ja Botanischer Name: Solanum lycopersicum Winterhart: nein Inhalt reicht für ca. 7 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4143494,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sperli Salat-Tomate Goldene KöniginSperli Salat-Tomate Goldene Königin Produktnummer: 0693109609 Die Tomate Goldene Königin trägt ihren Sortennamen wegen ihrer attraktiven goldgelben Früchte, die intensiv und aromatisch schmecken. Im Durchmesser messen die sehr platzfesten Tomaten 6 bis 8 cm. Von Juli bis Oktober wachsen sie an den Pflanzen heran und können nach der Ernte vielseitig verwendet werden. Goldene Königin ist eine samenfeste Sorte, die sonnige und windgeschützte Standorte liebt, aber auch für das Gewächshaus geeignet ist. Wird sie regelmäßig mit Wasser und Dünger versorgt und werden die Seitentriebe immer ausgebrochen, wächst sie sehr ertragssicher. Pflanzzeit Vorkultur: Februar, März, April Standort: sonnig Erntezeit: Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 20°C - 25°C Pflanztiefe: 0,5 - 1 cm Wuchshöhe: 100 - 150 cm hoher Ertrag (F1): nein Botanischer Name: Solanum lycopersicum Winterhart: nein Inhalt reicht für ca. 35 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4144482,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
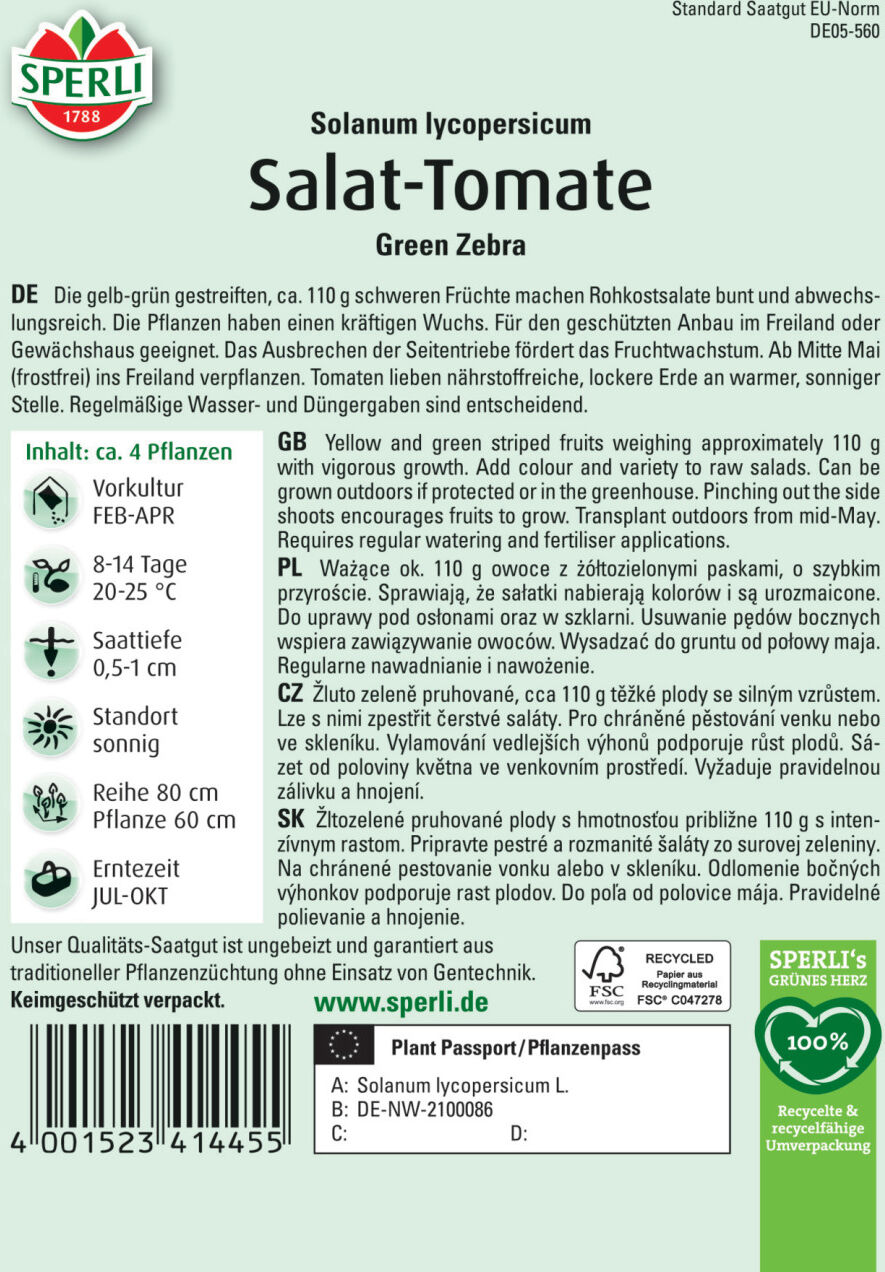
Sperli Salat-Tomate Green ZebraSperli Salat-Tomate Green Zebra Produktnummer: 0693109419 Die Tomate Green Zebra ist eine Stabtomate mit kräftigem Wuchs und hohen Erträgen. Mit ihren ungewöhnlich gelb - grün gestreiften Früchten sticht sie heraus und bringt optische Abwechslung in die Küche. Von Februar bis April kann Green Zebra vorkultiviert und ab Mitte Mai ins sonnige, windgeschützte Freiland gesetzt werden. Alternativ bietet sich eine Kultur im Gewächshaus an. Wässern, Düngen und Ausgeizen der Seitentriebe erhöhen die Erträge in den Erntemonaten von Juli bis Oktober. Pflanzzeit Vorkultur: Februar, März, April Standort: sonnig Erntezeit: Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 20°C - 25°C Pflanztiefe: 0,5 - 1 cm Wuchshöhe: 150 - 200 cm hoher Ertrag (F1): nein Botanischer Name: Solanum lycopersicum Winterhart: nein Inhalt reicht für ca. 4 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4144554,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sperli Salat-Tomate Harzfeuer F1Sperli Salat-Tomate Harzfeuer F1 Produktnummer: 0693109485 Bei Harzfeuer handelt es sich um eine bewährte Tomatensorte mit mittelgroßen, schnittfesten Früchten, die süß und aromatisch im Geschmack sind. Von Juli bis Oktober leuchten sie rot an den Rispen der 140 bis 160 cm hohen, sehr wüchsigen Pflanzen hervor. Harzfeuer kann im geschützten Freiland an einem sonnigen Standort oder im Gewächshaus angebaut werden. Wie alle Tomaten liebt auch diese Sorte einen nährstoffreichen Boden. Wird regelmäßig gewässert, gedüngt und ausgegeizt, steigen die Ernteerträge spürbar. Pflanzzeit Vorkultur: Februar, März, April Standort: sonnig Erntezeit: Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 20°C - 25°C Pflanztiefe: 0,5 - 1 cm Wuchshöhe: 100 - 150 cm hoher Ertrag (F1): ja Botanischer Name: Solanum lycopersicum Winterhart: nein Inhalt reicht für ca. 15 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4145782,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.